Казахстан больше не делает ставку только на нефть: куда идут триллионы

Что произошло
Казахстан больше не делает ставку только на нефтяные мегапроекты. Иностранные инвесторы впервые за 14 лет вложили в обрабатывающую промышленность больше, чем в добывающую. Но у этой перестройки есть обратная сторона: государству приходится активнее финансировать экономику, а предприятиям всё сложнее получать доступные кредиты. BES.media изучил аналитический доклад "Казахстан: инвестиционный навигатор – 2026", подготовленный Ассоциацией инвесторов Казахстана и Dasco Group при поддержке МИД РК, и выяснил, куда теперь идут триллионы тенге и что мешает бизнесу расти.
Нефтегазовая отрасль перестала быть главным направлением инвестиций
Авторы доклада изучили экономические показатели, структуру инвестиций, финансовые рынки и перспективные отрасли. Они также собрали мнения представителей бизнеса и международных организаций. Одно из главных изменений связано с завершением крупных нефтегазовых проектов.
В 2019 году на нефтегазовый сектор приходилось 38% всех инвестиций в основной капитал Казахстана. К 2025 году его доля сократилась до 8%. При этом реальный объём инвестиций во всю горнодобывающую промышленность снизился на 53% по сравнению с 2019 годом.
Авторы доклада связывают это с завершением крупных проектов по расширению добычи. Теперь компании вкладывают деньги преимущественно в поддержание действующей инфраструктуры и производственных объектов. Особенно заметны эти изменения в структуре иностранных инвестиций.
За предыдущие десять лет нефтегазовая отрасль обеспечивала в среднем более трети валового притока прямых иностранных инвестиций (ПИИ). В 2025 году её доля составила около 3%.
Причина – завершение инвестиционного цикла на крупных месторождениях. Пока компании строили и расширяли производственные мощности, они ежегодно вкладывали значительные средства. После завершения этих работ потребность в новых инвестициях сократилась.
Авторы доклада подчёркивают, что снижение инвестиций в добычу само по себе не означает ухудшения инвестиционного климата. Завершённые проекты продолжают работать, выпускать продукцию и обеспечивать экономический рост.
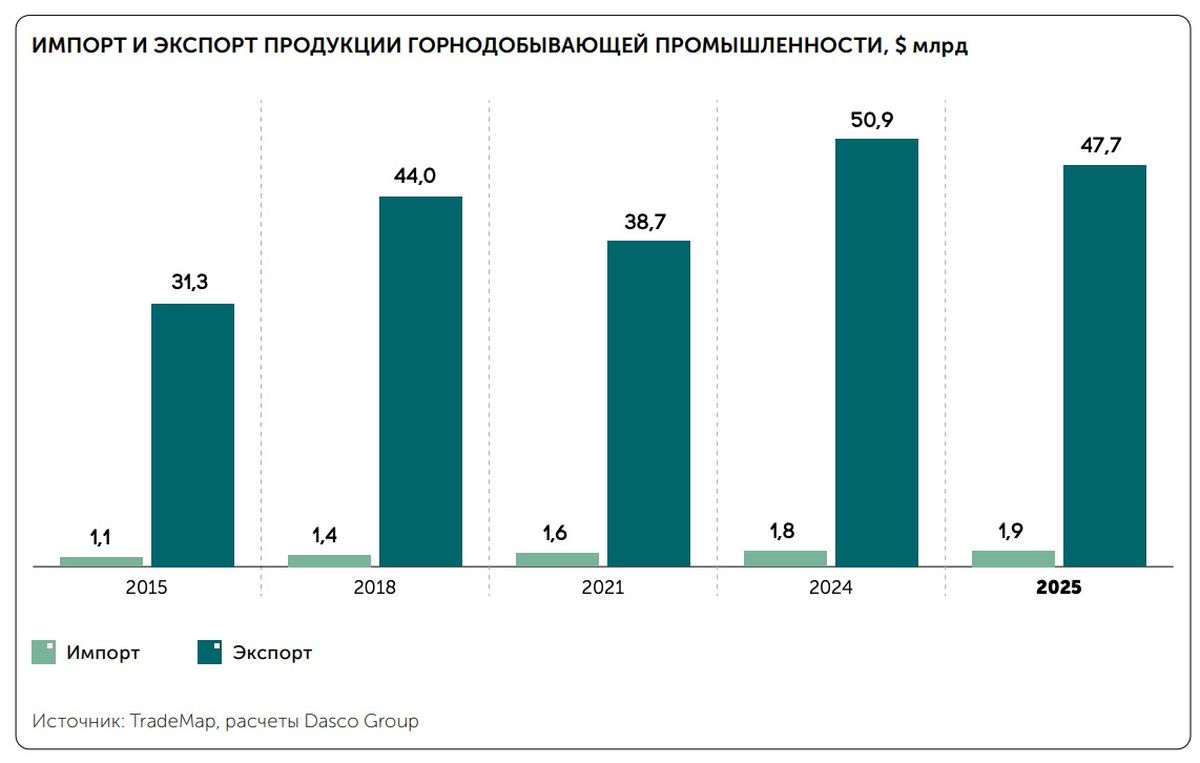
Одной из проблем остаётся недостаточное финансирование геологоразведки. За последние пять лет на неё приходилось не более 5% притока прямых иностранных инвестиций. В 2025 году вложения составили всего 139 млн долларов.
Без активного поиска и изучения новых месторождений возможности привлечь крупные инвестиции в добывающий сектор остаются ограниченными.
Инвестиции растут, но чистый приток остаётся отрицательным
По данным Национального банка, приведённым в докладе, за последние десять лет Казахстан привлёк около 222 млрд долларов прямых иностранных инвестиций. В 2025 году после спада в 2023-2024 годах валовый приток ПИИ вырос на 14% и достиг 20,5 млрд долларов. Однако чистый приток оказался отрицательным – минус 900 млн долларов. Без учёта реинвестированных доходов чистый приток составил плюс 600 млн долларов.
Разница между валовым и чистым притоком объясняется методикой расчёта. Валовый показатель отражает поступления иностранного капитала, а чистый учитывает также встречные финансовые операции, в том числе изменения обязательств и требований между прямыми инвесторами и предприятиями.
Важную роль играют реинвестированные доходы – прибыль, которую иностранные инвесторы оставляют в компаниях для дальнейшего развития. В 2025 году этот показатель составил минус 1,5 млрд долларов.
Авторы доклада отмечают, что раньше нефтегазовые компании направляли значительную часть прибыли на расширение производства. Теперь, когда крупные проекты завершены, компании всё чаще распределяют прибыль между инвесторами, а не вкладывают её обратно в производство.
Это означает, что дальнейший рост иностранных инвестиций будет всё больше зависеть от новых проектов в несырьевых отраслях.
Государство финансирует каждый пятый тенге инвестиций
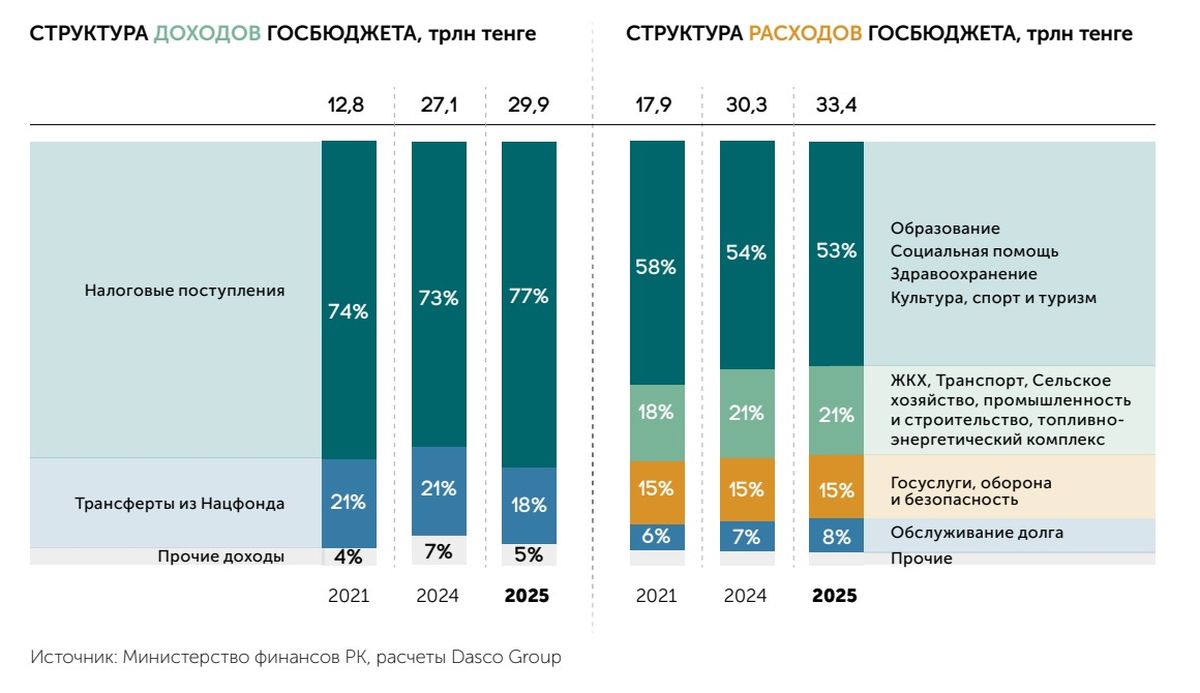
На фоне сокращения вложений в нефтегазовый сектор растёт роль государства в финансировании инвестиций. За последние десять лет реальный объём инвестиций в основной капитал Казахстана удвоился. По данным доклада, в 2025 году он достиг 22,7 трлн тенге. При этом изменились источники финансирования.
В 2019 году компании финансировали за счёт собственных средств 78% инвестиций в основной капитал. К 2025 году их доля сократилась до 61%. За тот же период доля бюджетных средств выросла с 12 до 22%, а оставшиеся 17% пришлись на заёмные средства.
Таким образом, в 2025 году государственный бюджет обеспечил более пятой части всех инвестиций в основной капитал страны.
Авторы доклада отмечают, что государственные вложения всё чаще компенсируют снижение частных инвестиций в отдельных отраслях и недостаточный приток иностранного капитала.
При этом уменьшение доли собственных средств компаний не обязательно означает, что они стали вкладывать меньше денег. Прежде всего изменилось соотношение источников финансирования.
Особенно заметна роль государства в развитии транспортной и коммунальной инфраструктуры. С 2019 года инвестиции в эти направления выросли втрое и в 2025 году превысили 7 трлн тенге. Это около 30% всех инвестиций в основной капитал страны.
Примерно 80% прироста обеспечили государственные компании. Средства направляют на строительство и модернизацию транспортных объектов, энергетических мощностей, инженерных сетей, систем водоснабжения и другой базовой инфраструктуры.
Государственное финансирование позволяет реализовывать проекты, которые окупаются в течение длительного времени. Однако для этого нужны значительные бюджетные средства. Устойчивость такой модели зависит от состояния государственных финансов и возможности привлекать частные инвестиции.
Ещё один крупный источник поддержки экономики – холдинг "Байтерек". В 2025 году объём его поддержки вырос на 140% и достиг 10,3 трлн тенге. Из этой суммы 2,2 трлн тенге направили на финансирование около 13,1 тысячи проектов малого и среднего бизнеса.
При этом авторы доклада не приравнивают всю поддержку холдинга к бюджетным инвестициям, поскольку она включает разные финансовые инструменты и механизмы.
Малый и средний бизнес обеспечивает 69% инвестиций
В 2019 году на малые предприятия приходился 41% всех инвестиций в основной капитал Казахстана. К 2025 году их доля выросла до 58%, а вместе со средним бизнесом достигла 69%.
За тот же период доля крупных предприятий сократилась с 54 до 31%. Авторы доклада связывают это прежде всего с завершением крупных нефтегазовых проектов, требовавших значительных вложений.
Только в добывающей промышленности инвестиции крупных предприятий уменьшились на 2,7 трлн тенге по сравнению с 2019 годом.
В результате инвестиции стали распределяться между большим числом предприятий, а роль малого и среднего бизнеса выросла.
Раньше объём инвестиций во многом зависел от решений нескольких крупнейших компаний, которые вкладывали миллиарды в добычу сырья. Теперь всё большую роль играют многочисленные проекты малого и среднего бизнеса.
При этом структура инвестиций различается по отраслям. В 2025 году в несырьевом секторе малые предприятия обеспечили 65% капиталовложений, средние – 11%, крупные – 24%. В сырьевом секторе ситуация обратная: здесь лидируют крупные компании, на которые приходится 63% инвестиций.
Рост доли малого и среднего бизнеса снижает зависимость инвестиций от отдельных крупных проектов. Но перед финансовой системой возникает новая задача – обеспечить доступным финансированием тысячи предприятий, которым нужны деньги на оборудование, новые производственные площадки и расширение бизнеса.
Куда идут инвестиции: недвижимость, транспорт и промышленность
По данным доклада, в 2025 году больше всего средств вложили в недвижимость, транспорт и горнодобывающую промышленность.
Инвестиции в основной капитал распределились по отраслям следующим образом:
- Операции с недвижимостью – 4,1 трлн тенге.
- Транспорт и складирование – 4 трлн тенге.
- Горнодобывающая промышленность – 3,2 трлн тенге.
- Обрабатывающая промышленность – 2,8 трлн тенге.
- Энергетика и теплоснабжение – 2,1 трлн тенге.
- Образование – 1,3 трлн тенге.
- Сельское хозяйство – 1,2 трлн тенге.
- Водоснабжение и управление отходами – 939 млрд тенге.
- Здравоохранение – 548 млрд тенге.
- Информация и связь – 414 млрд тенге.
Особенно быстро растут инвестиции в социальную инфраструктуру. С 2015 года вложения в здравоохранение увеличились в 7,4 раза, а в образование – в 6,5 раза.
Авторы доклада связывают это с ростом населения, урбанизацией и необходимостью строить новые школы, больницы и инженерные сети.
В энергетике и водоснабжении инвестиции также выросли на фоне масштабной модернизации коммунальных систем.
Обрабатывающая промышленность обогнала добывающую по иностранным инвестициям
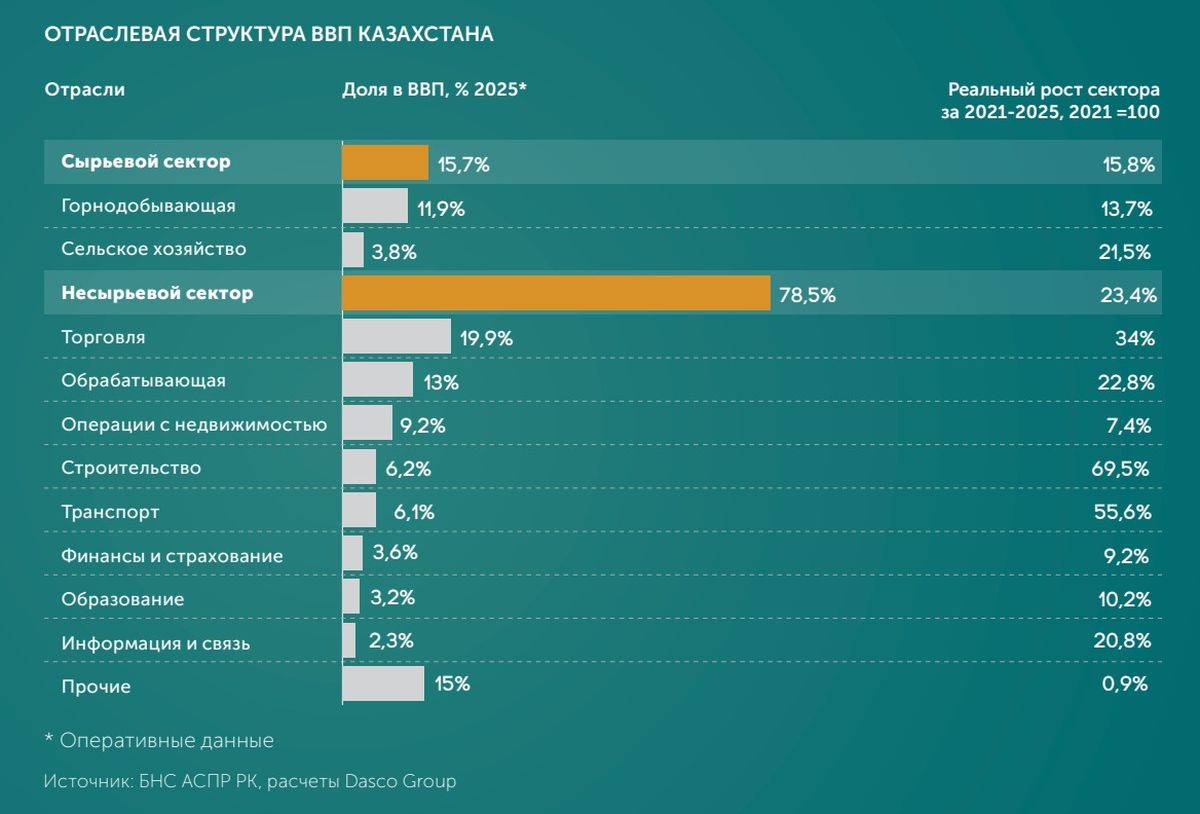
В 2025 году обрабатывающая промышленность привлекла 4,4 млрд долларов иностранных инвестиций, или 21% общего валового притока. Горнодобывающая промышленность получила 3,4 млрд долларов, или 17%.
По данным авторов доклада, впервые за 14 лет обрабатывающая промышленность опередила добывающую по объёму привлечённых иностранных инвестиций. Основная часть вложений в промышленность приходится на металлургию и химическую отрасль.
Общий объём инвестиций в основной капитал обрабатывающей промышленности достиг 2,8 трлн тенге. По сравнению с 2015 годом в номинальном выражении он вырос в 3,4 раза.
В докладе также отмечается, что в 2025 году в Казахстане запустили 33 новых предприятия обрабатывающей промышленности. Они создали более 10 тысяч рабочих мест.
Однако, несмотря на рост инвестиций в переработку, Казахстан по-прежнему сильно зависит от импорта промышленной продукции.
По данным TradeMap, приведённым в докладе, в 2025 году Казахстан импортировал:
- Котлы, механическое оборудование и устройства – на 10,9 млрд долларов.
- Средства наземного транспорта – на 7,4 млрд долларов.
- Электрические машины и оборудование – на 6,5 млрд долларов.
- Изделия из чёрных металлов – на 2,7 млрд долларов.
- Фармацевтическую продукцию – на 2,6 млрд долларов.
По всем этим товарным группам Казахстан импортирует больше, чем экспортирует.
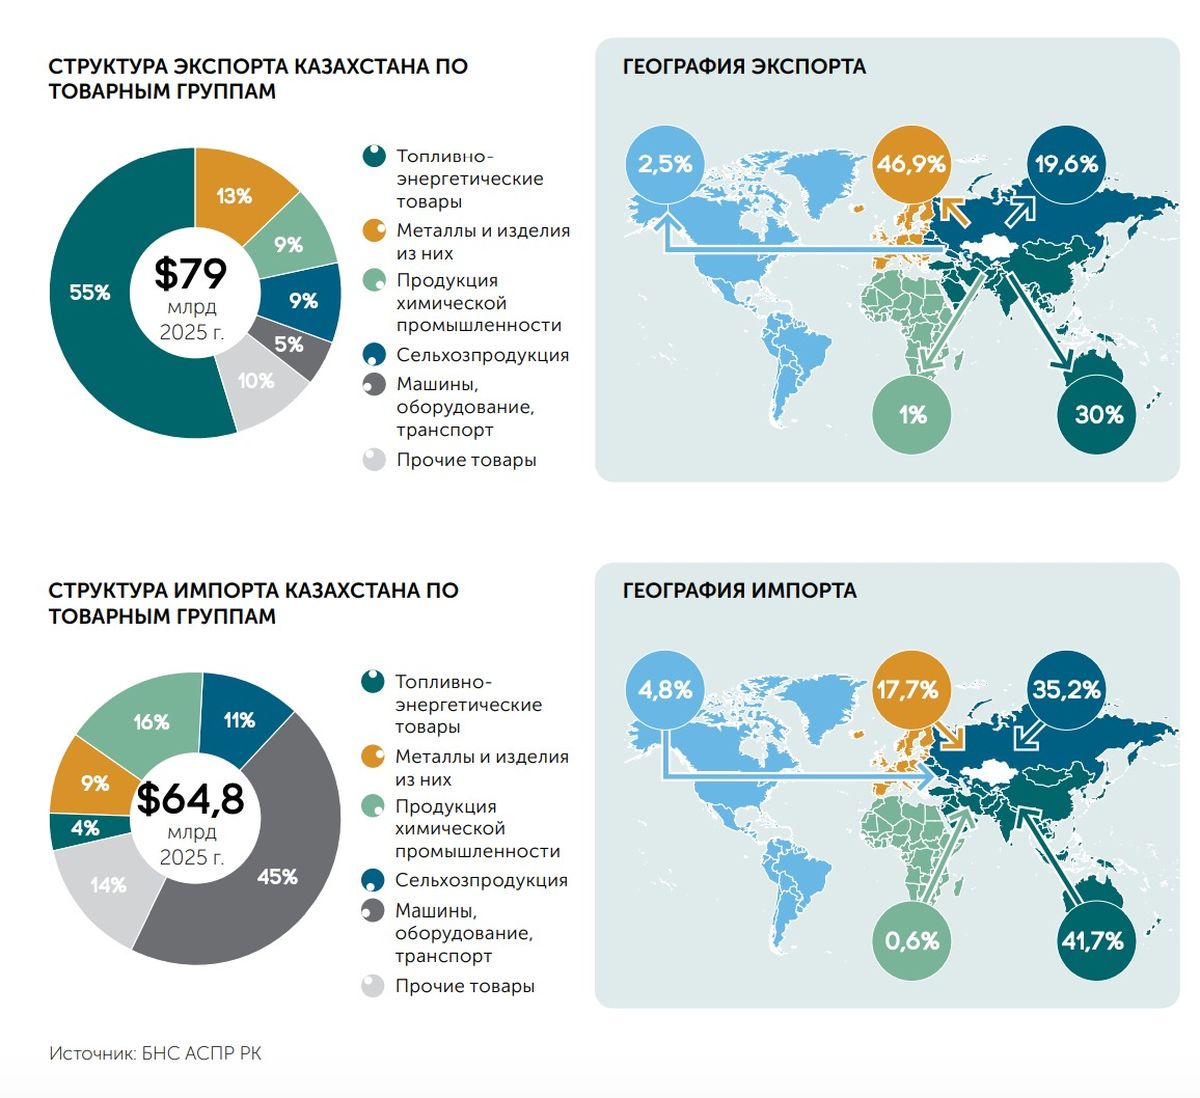
Большие объёмы импорта указывают на направления, в которых Казахстан мог бы развивать собственное производство. Однако для создания конкурентоспособных предприятий нужны технологии, квалифицированные специалисты, инвестиции и достаточный рынок сбыта.
Алматы и Астана привлекают большую часть иностранных инвестиций
В 2025 году на Астану, Алматы и Шымкент пришлось 5,7 трлн тенге инвестиций в основной капитал – четверть всех вложений в стране.
Авторы доклада отмечают, что крупнейшие города постепенно укрепляют свои позиции как центры потребления, бизнеса и развития инфраструктуры.
Ещё заметнее их роль в привлечении иностранных инвестиций. В 2025 году Алматы привлёк 8,6 млрд долларов валовых прямых иностранных инвестиций (ПИИ), или 42% общего объёма по стране. На Астану пришлось 4 млрд долларов, или 20%.
Таким образом, два крупнейших города обеспечили около 62% валового притока ПИИ в Казахстан.
При этом в мегаполисах расположены штаб-квартиры крупных компаний, финансовые организации и корпоративные центры. Поэтому региональная статистика иностранных инвестиций не всегда отражает, где именно находятся производственные объекты.
Среди областей выделяется Туркестанская, которая в 2025 году привлекла около 2 млрд долларов иностранных инвестиций. В целом капиталовложения постепенно смещаются в густонаселённые южные регионы.
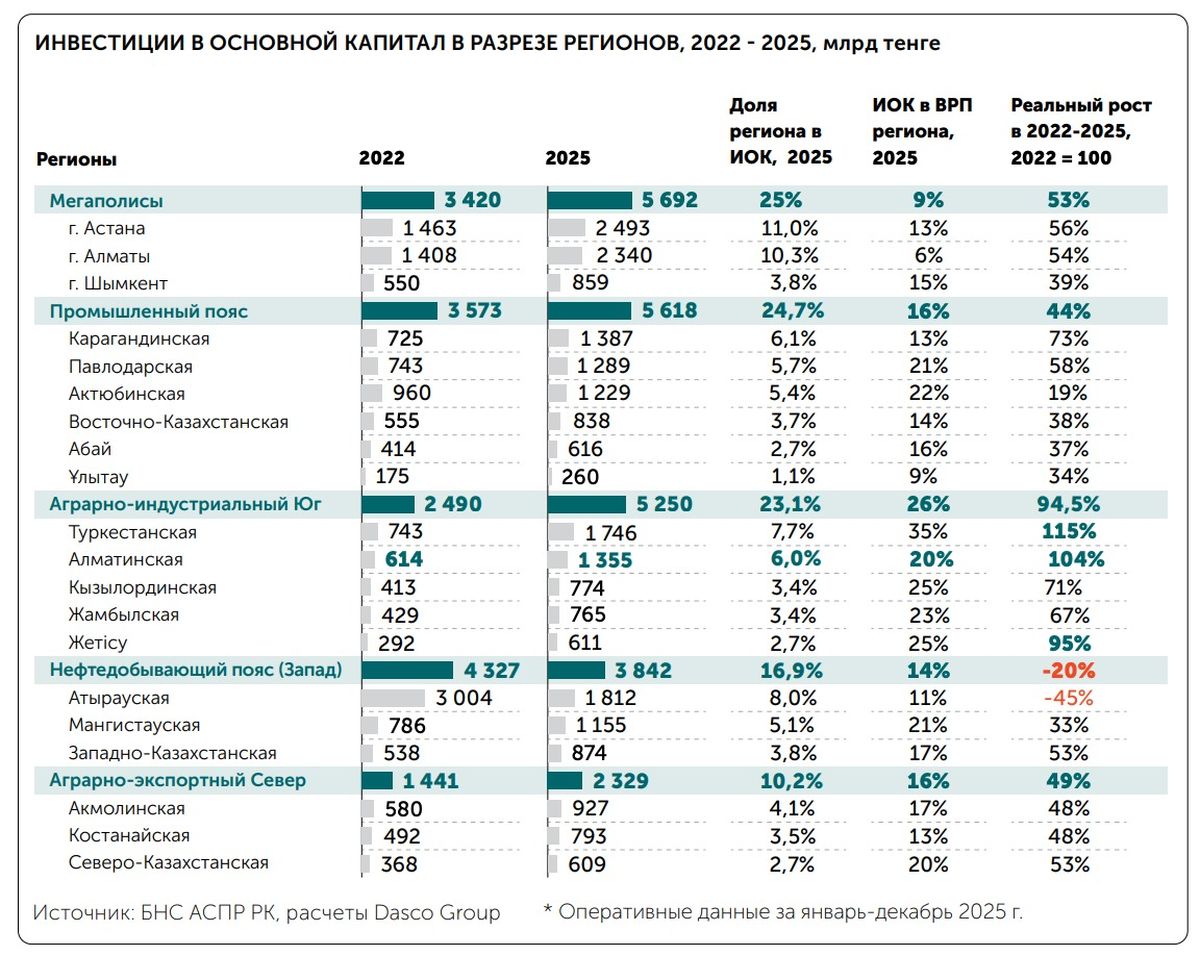
С 2022 по 2025 год реальный объём инвестиций в основной капитал Туркестанской области вырос на 115%, Алматинской – на 104%.
В нефтедобывающих регионах наблюдается обратная тенденция. За тот же период реальные инвестиции в Атырауской области сократились на 45%, а в западных нефтедобывающих регионах в целом – на 20%.
Авторы доклада связывают эти изменения с завершением крупных проектов по добыче сырья и ростом вложений в городскую, транспортную и социальную инфраструктуру других регионов.
Откуда приходят иностранные инвестиции
С 2016 по 2025 год больше всего прямых иностранных инвестиций Казахстан привлёк из Нидерландов, США и Швейцарии.
За десять лет валовый приток ПИИ из этих стран составил:
- Нидерланды – 63,6 млрд долларов.
- США – 25,2 млрд долларов.
- Швейцария – 21,4 млрд долларов.
Вместе эти три страны обеспечили почти половину всех поступлений за десятилетие.
Однако в последние годы растёт роль других инвесторов. В 2024 году Россия стала крупнейшим источником валовых ПИИ, вложив 4,1 млрд долларов.
В 2025 году на Китай пришлось 14% общего притока иностранных инвестиций. В пятёрку крупнейших инвесторов также вошли ОАЭ с 1,6 млрд долларов и Сингапур с 1,5 млрд долларов.
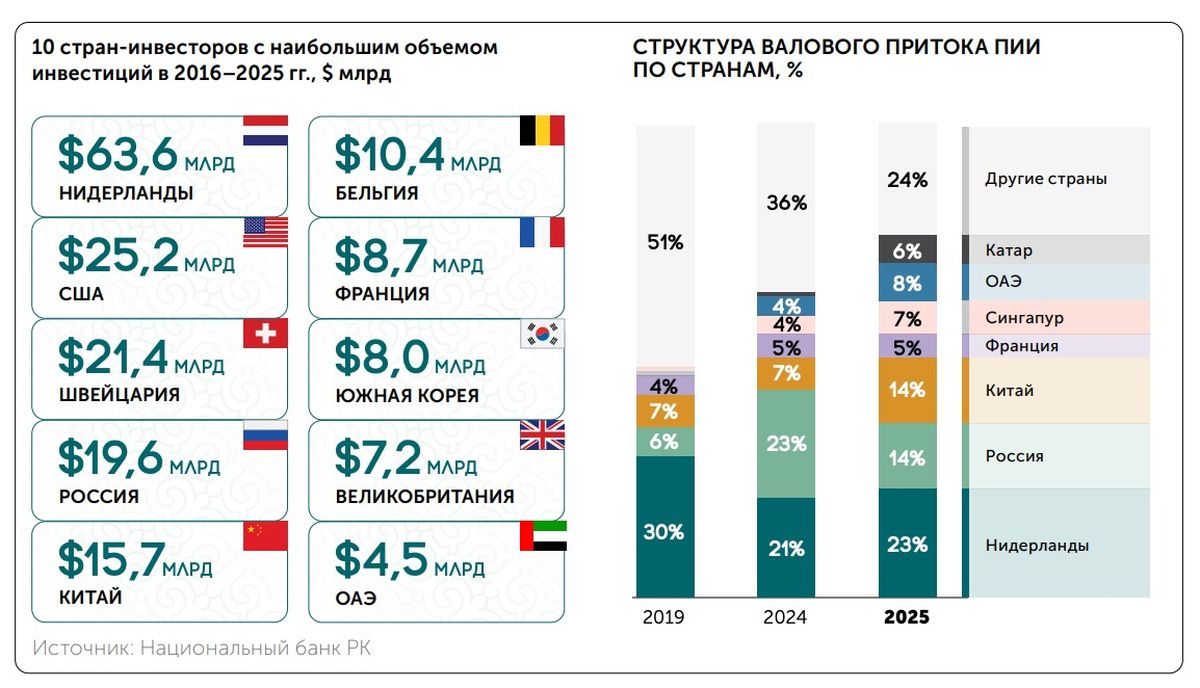
Авторы доклада связывают изменение географии инвестиций с перестройкой международных производственных и логистических цепочек.
При этом страна, в которой зарегистрирован инвестор, не всегда совпадает со страной конечного владельца капитала. Поэтому статистика показывает прежде всего, через какие юрисдикции поступают инвестиции.
Банки зарабатывают триллионы, но бизнесу дорого расширяться
Рост доли малого и среднего бизнеса в инвестициях увеличивает потребность в доступных кредитах. Однако банки Казахстана по-прежнему больше ориентированы на кредитование населения.
К концу 2025 года общий кредитный портфель банков второго уровня достиг 40,2 трлн тенге. Из этой суммы 38% приходилось на кредиты бизнесу, а 62% – населению. Для сравнения, в 2019 году доля корпоративных кредитов составляла 54%.
Авторы доклада объясняют это более быстрым ростом розничного кредитования. Для банков кредиты населению приносят высокую доходность и позволяют быстрее наращивать кредитный портфель.
Кредитование бизнеса сложнее: банкам необходимо анализировать финансовое состояние компаний, оценивать залоги и перспективы инвестиционных проектов.
Одновременно кредиты для бизнеса стали дороже. С начала 2022 года средняя ставка по займам в тенге для предприятий выросла с 12,5 до 20,7% к концу 2025 года. Для малого бизнеса – с 14,4 до 22,6%.
При таких ставках компаниям сложнее брать кредиты на строительство производств и покупку оборудования, которые могут окупаться несколько лет.
При этом объём новых кредитов бизнесу продолжает расти. В 2025 году банки, включая Банк развития Казахстана, выдали предприятиям займы на 22,3 трлн тенге. Это на 17,8% больше, чем годом ранее.
Однако большая часть заёмных средств идёт на текущие расходы компаний, а не на расширение производства.
За год банки выдали:
- 13,6 трлн тенге – на пополнение оборотных средств.
- 642 млрд тенге – на покупку основных фондов.
- 1,5 трлн тенге – на инвестиции и приобретение ценных бумаг.
Таким образом, на текущую деятельность компании заняли более чем в 21 раз больше денег, чем непосредственно на покупку основных фондов.
При этом кредитование покупки основных фондов за год выросло более чем вдвое, хотя его объём по-прежнему относительно невелик.
Согласно опросу Ассоциации инвесторов Казахстана, основными препятствиями для привлечения внешнего финансирования стали:
- Жёсткие требования к залогам – 35%.
- Сложные процедуры оформления – 31%.
- Высокие процентные ставки – 31%.
Несмотря на эти ограничения, банки сохраняют высокую прибыльность. В 2025 году их чистая прибыль выросла на 6,7% и достигла 2,7 трлн тенге. Рентабельность собственного капитала составила 28,4%.
Для сравнения, в международном сопоставлении, приведённом авторами доклада, средняя рентабельность собственного капитала банков составляет 8,2% в Европе, 12,9% на Ближнем Востоке и 16,5% в Латинской Америке.
Авторы доклада отмечают, что у банковского сектора есть значительные финансовые ресурсы. Однако увеличение объёмов долгосрочного кредитования производств остаётся одной из главных задач инвестиционной политики.
Доходы замедляются, расходы растут
Для оценки состояния экономики авторы доклада также используют Halyk Business Index. Его рассчитывают на основе обезличенных данных о транзакциях более 10 тысяч компаний. Индекс позволяет отслеживать изменения деловой активности.
За январь-май 2026 года индекс составил 100,8 пункта, приблизившись к нейтральной отметке. За тот же период 2025 года он достигал 122,2 пункта. Авторы объясняют снижение высокой базой прошлого года и замедлением транзакционной активности.
За первые пять месяцев 2026 года индекс выручки компаний составил 99,6 пункта, операционных расходов – 101,1, фонда оплаты труда – 112,8. Таким образом, расходы на текущую деятельность и оплату труда росли быстрее, чем выручка.
Особенно заметно деловая активность снизилась у среднего бизнеса. В январе-мае 2026 года индекс крупных предприятий составил 104,1 пункта, малых – 103,3, а средних – всего 87,1.
По оценке авторов доклада, средние предприятия могут сильнее ощущать рост издержек и замедление спроса.
Среди отраслей наиболее высокие показатели деловой активности зафиксировали в электроснабжении, сельском хозяйстве и обрабатывающей промышленности. В торговле индекс составил 94,9 пункта, в горнодобывающей промышленности – 86,7 пункта.
Инвесторам не хватает кадров
По данным опроса Ассоциации инвесторов Казахстана, 77% компаний сталкиваются с трудностями при поиске квалифицированных специалистов.
Чаще всего предприятиям не хватает:
- Инженерно-технических специалистов – 54%.
- Квалифицированных рабочих, включая сварщиков, токарей, механиков и строителей, – 38%.
- Компетентных руководителей – 35%.
- IT-специалистов – 31%.
Кроме того, 27% опрошенных считают, что навыки выпускников учебных заведений не соответствуют потребностям бизнеса.
Авторы доклада отмечают, что Казахстан постепенно меняет систему подготовки кадров: расширяет технические образовательные программы и развивает сотрудничество вузов с работодателями.
Однако на эти изменения нужно время, а предприятия испытывают нехватку специалистов уже сейчас. Для реализации крупных инвестиционных проектов компаниям нужны сотрудники, умеющие работать с современным оборудованием, технологиями и производственными процессами.
Открытость для инвестиций не гарантирует качество институтов
Помимо финансовых и кадровых проблем, авторы доклада оценивают правовую и институциональную среду Казахстана.
По индексу регуляторных ограничений для прямых иностранных инвестиций ОЭСР Казахстан получил 0,039 балла по шкале от нуля до единицы. Чем ниже показатель, тем меньше ограничений для иностранных инвесторов.
По этому критерию Казахстан считается сравнительно открытой экономикой.
Однако другие международные рейтинги показывают менее благоприятную картину. В Индексе экономической свободы Heritage Foundation за 2025 год Казахстан получил:
- 91,8 балла из 100 – по фискальной устойчивости.
- 54,7 – по защите прав собственности.
- 39,9 – по честности правительства.
- 34,8 – по эффективности судебной системы.
- 50 – по свободе инвестиций.
- 50 – по финансовой свободе.
Таким образом, высокая оценка устойчивости государственных финансов сочетается с гораздо более низкими показателями защиты прав собственности, честности правительства и эффективности судебной системы.
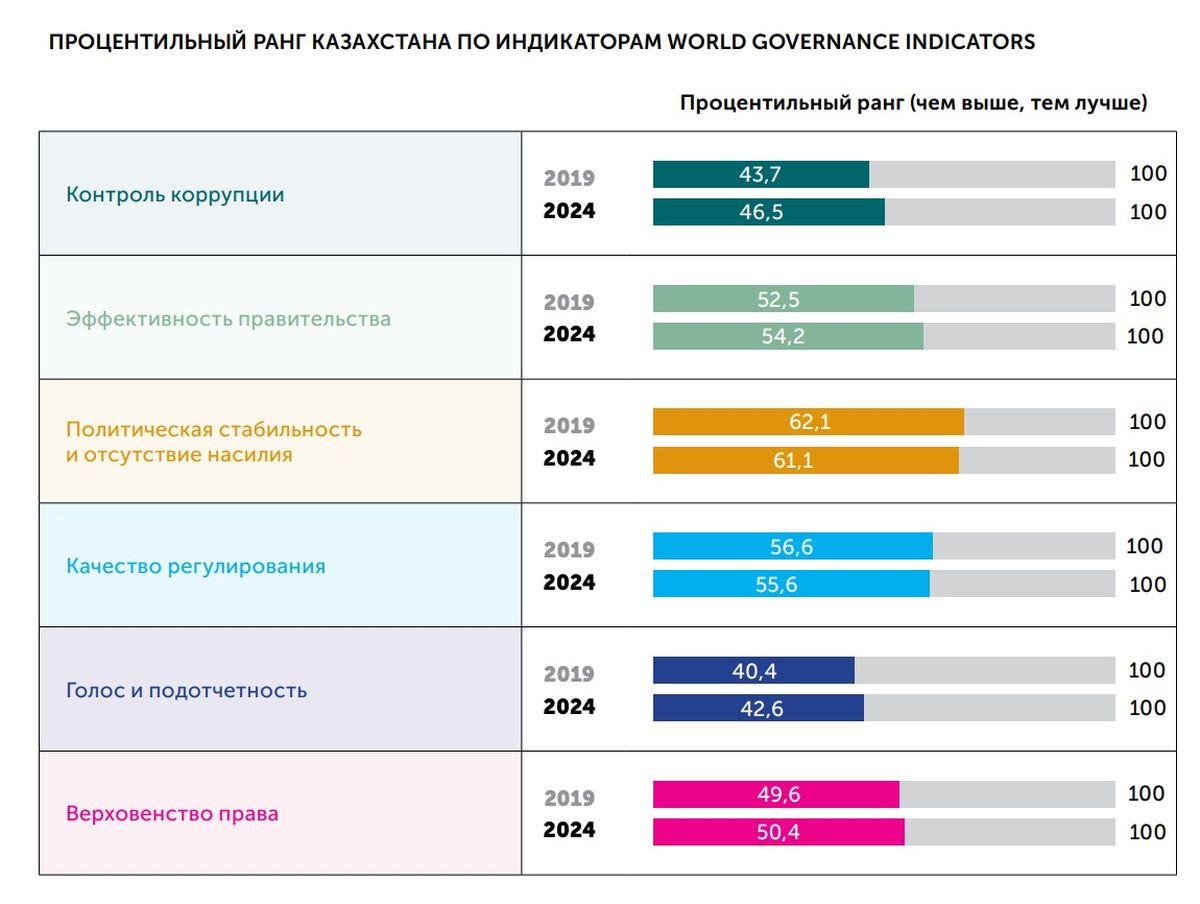
В Индексе верховенства права World Justice Project Казахстан занял 66-е место среди 143 стран. При этом по гражданскому правосудию страна оказалась на 36-м месте, а по ограничениям полномочий правительства – на 101-м.
Эти рейтинги рассчитывают по разным методологиям, поэтому напрямую сравнивать их результаты нельзя. Однако вместе они показывают, что открытость рынка для иностранных инвесторов не гарантирует эффективного применения законов.
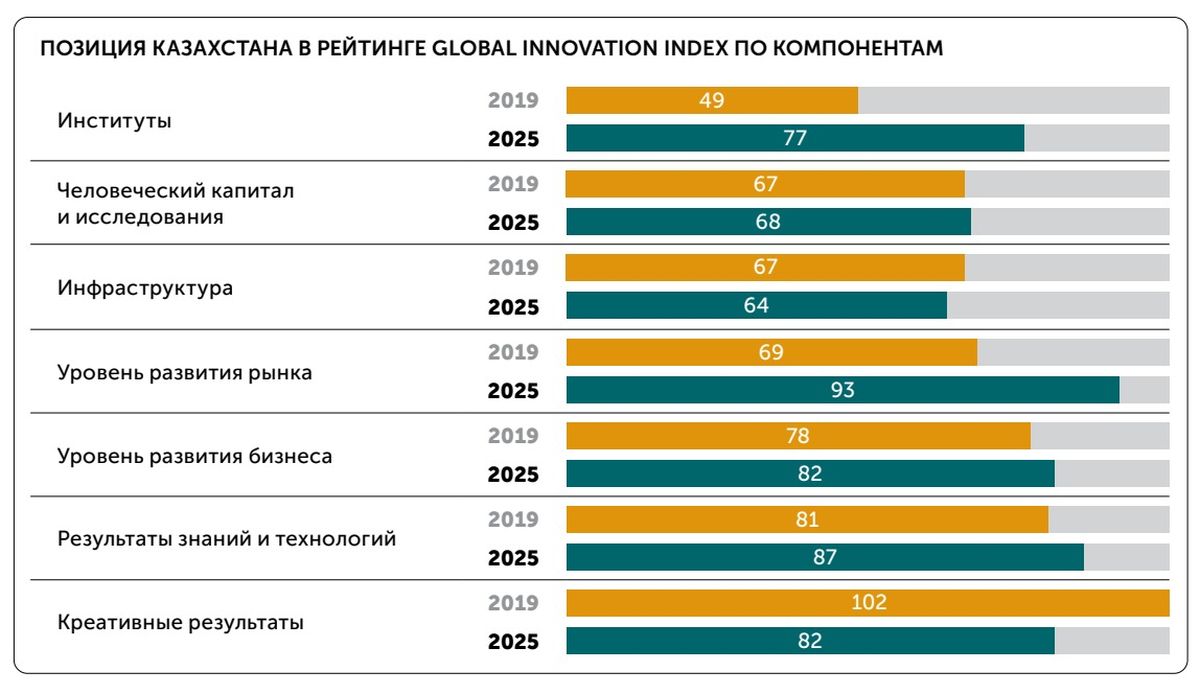
Проблемы есть и в инновационной сфере. В Глобальном инновационном индексе за 2025 год Казахстан занял 81-е место, но по уровню развития рынка оказался на 93-й позиции.
IT привлекает капитал, но венчурный рынок зависит от крупных сделок
В 2025 году валовый приток прямых иностранных инвестиций в сектор информации и связи превысил 1,3 млрд долларов. Его доля в общем объёме ПИИ достигла 7%. За предыдущее десятилетие этот показатель вырос практически с нуля.
По данным RISE Research, приведённым в докладе, в 2025 году объём венчурных инвестиций в Казахстане достиг 209 млн долларов. С 2018 года он вырос в 17 раз.
Однако большую часть этой суммы обеспечила одна компания – Higgsfield, которая привлекла 130 млн долларов в инвестиционном раунде Series A. На эту сделку пришлось около 62% всех венчурных инвестиций за год. Без неё объём рынка составил бы 79 млн долларов.
Таким образом, рост венчурного финансирования пока во многом зависит от отдельных крупных сделок. При этом на Казахстан приходится около 65% всех венчурных инвестиций в Центральной Азии.
Главными ограничениями дальнейшего развития авторы называют нехватку крупных инвесторов, ограниченный объём локального капитала и недостаток возможностей для продажи долей в стартапах. В результате технологическим компаниям сложно привлекать финансирование для масштабирования, а инвесторам – выходить из проектов с прибылью.
Что будет определять инвестиции в ближайшие годы
Авторы доклада считают, что в ближайшие годы Казахстану придётся искать новые источники экономического роста.
В 2023-2025 годах экономику поддерживали внутреннее потребление, торговля, строительство, кредитование населения и государственные расходы. Однако по мере замедления потребительского кредитования и сокращения темпов роста бюджетных расходов влияние этих факторов может ослабнуть.
По мнению авторов, всё большую роль будут играть доступность кредитов для бизнеса, производительность труда, развитие обрабатывающей промышленности и устранение инфраструктурных ограничений.
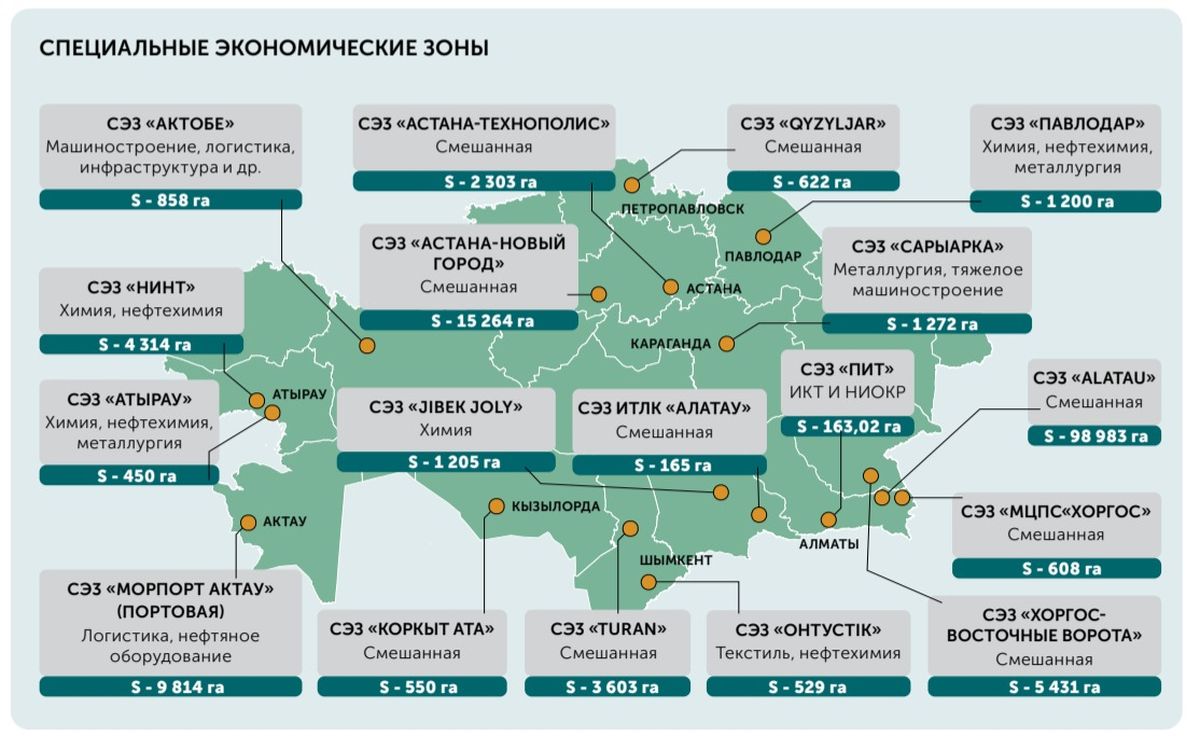
Одним из инструментов станет Национальный инфраструктурный план до 2029 года. Он предусматривает реализацию 204 проектов общей стоимостью более 40 трлн тенге.
В их числе:
- 89 проектов водоснабжения и водоотведения.
- 59 транспортных проектов.
- 46 энергетических проектов.
- 10 проектов цифровой инфраструктуры.
Что в итоге
Главный вывод доклада – Казахстан постепенно переходит к более распределённой модели инвестиций. После завершения крупных нефтегазовых проектов доля добывающего сектора в капиталовложениях сократилась. Одновременно выросла роль инфраструктуры, обрабатывающей промышленности, потребительских отраслей и малого бизнеса.
Однако новая структура инвестиций требует изменений на финансовом рынке. Тысячам предприятий нужны доступные кредиты, квалифицированные специалисты и предсказуемые условия работы.
Положительные изменения уже заметны. Обрабатывающая промышленность впервые за 14 лет обогнала добывающую по объёму привлечённых прямых иностранных инвестиций. Растут вложения в инфраструктуру, а цифровые отрасли привлекают иностранный капитал.
При этом сохраняются серьёзные ограничения. Чистый приток ПИИ остаётся отрицательным, государственный бюджет финансирует всё большую долю инвестиций, кредиты для бизнеса остаются дорогими, а значительная часть заёмных средств идёт на текущие расходы предприятий.
Главный вопрос, который ставят аналитики, – смогут ли малый и средний бизнес, обрабатывающая промышленность и новые технологические отрасли обеспечить устойчивый рост инвестиций без прежней зависимости от крупных нефтегазовых проектов и постоянного увеличения государственного финансирования.
