Нужен ли Казахстану четвёртый оператор

Что произошло
Разговоры об усилении конкуренции на телеком-рынке Казахстана и возможном появлении четвёртого игрока периодически появляются в публичном поле. Логика вроде бы очевидна: чем больше компаний, тем больше выбора у клиентов и тем ниже цены. Однако экспертов беспокоит не количество коммерческих брендов, а качество сервисов, скорость и покрытие. BES.media разбирался, нужен ли Казахстану новый мобильный оператор, ещё одна сеть и какие пути развития рынка мобильной связи для Казахстана оптимальны для страны.
Детали
Сегодня телеком-рынок Казахстана представляет собой классическую трёхоператорную модель. На нем работают три инфраструктурных оператора связи: Tele2/Altel (ТОО "Мобайл Телеком-Сервис"), Beeline/Izi (ТОО "КаР-Тел") и Kcell/Activ (АО "Кселл").
Чтобы стать полноценным оператором с собственной инфраструктурой, недостаточно просто получить частоты. Такой сценарий потребует от нового игрока очень высокой инвестиционной готовности. Масштаб необходимых вложений хорошо показывают аукционы на частоты для развертывания сетей пятого поколения, которые прошли в Казахстане в конце 2022 года. По данным Finprom.kz, тогда два частотных лота были проданы в общей сложности за беспрецедентные для рынка более 156 млрд тенге, или около 339 млн долларов. И это только стоимость самого частотного ресурса.
Дальше начинаются инвестиции непосредственно в сеть – причём речь идёт не о разовых затратах, а о вложениях на много лет вперёд. Новому игроку необходимо практически с нуля закупать дорогостоящее телекоммуникационное оборудование, строить базовые станции, обеспечивать их транспортной инфраструктурой и энергоснабжением. Для понимания масштаба: установка одной базовой станции в зависимости от её типа, конфигурации и локации может стоить от 100 до 250 тысяч евро.
О масштабе капиталоёмкости отрасли говорят и инвестиции действующих операторов. Согласно годовой и квартальной отчётности, совокупные инвестиции Kcell и Beeline за период с 2023 года по II квартал 2026 года превысили 683 млрд тенге: около 395 млрд тенге у Kcell и 288 млрд тенге у Beeline.
Mobile Telecom-Service не раскрывает сопоставимые данные в публичной отчётности, однако, по словам CEO компании Александра Бабичева, инвестиции Tele2/Altel в развитие инфраструктуры в 2025-2030 годах, по оценкам, превысят 400 млрд тенге.
Новому игроку придётся с нуля разворачивать миллиардную инфраструктуру, закупать дорогостоящее оборудование для базовых станций, протягивать транспортную сеть и ядро, охватывать города и сёла, подключаться к магистральным линиям, выстраивать техподдержку и постоянно обновлять оборудование.
Для Казахстана запуск четвёртой сети особенно сложен из-за огромной территории и разреженного населения. При площади около 2,7 млн кв. км и населении примерно 20,6 млн человек плотность абонентов на квадратный километр остаётся одной из самых низких в мире. В таких условиях установка базовых станций и прокладка волоконно-оптических линий связи (ВОЛС) стоят очень дорого, а отдача от этих вложений сравнительно невелика.
Мировая практика это подтверждает: в 16 из 20 стран со схожими условиями рынок насчитывает от одного до трёх операторов. Большее число игроков встречается лишь при компактной территории или высокой концентрации жителей.
Физика спектра
Ещё одно ограничение, которое не решается одними расчётами, – радиочастотный спектр. Он физически ограничен и с появлением нового оператора доступный диапазон неизбежно дробится между большим числом игроков. А чем уже полоса частот у каждого, тем ниже максимальная ёмкость и скорость базовых станций. В итоге операторам приходится работать на меньших мощностях, и это напрямую отражается на качестве мобильного интернета для абонентов.
Простая аналогия: в магистральной трубе есть определённый объём воды. Установка четвёртого крана вместо трёх не добавляет воды, а перераспределяет её между всеми. Со спектром радиочастот происходит то же самое: искусственное дробление не увеличивает пропускную способность системы, а лишь снижает "напор" – скорость и стабильность соединения для каждого из участников.
Запуск без успеха
Именно высокая капиталоёмкость рынка делает запуск нового инфраструктурного оператора сложным и долгосрочным проектом. Это подтверждает и международная практика.
Например, Rakuten Mobile, вышедший на рынок Японии в 2020 году, с нуля строил национальную сеть, что потребовало многомиллиардных инвестиций. Только к июню 2026 года оператор достиг около 10 млн подключений – порядка 8% рынка – и положительной EBITDA, при этом операционный результат всё ещё остаётся отрицательным.
В Южной Корее Stage X в 2024 году получил право стать новым оператором, но не смог подтвердить требуемый капитал в 205 млрд вон. В результате решение о выделении частот было отменено.
Эти примеры не означают, что новый оператор обречён на неудачу. Но показывают, что частот и лицензии недостаточно: нужны значительный капитал, масштаб и готовность инвестировать в развитие сети на протяжении многих лет.
Международный опыт
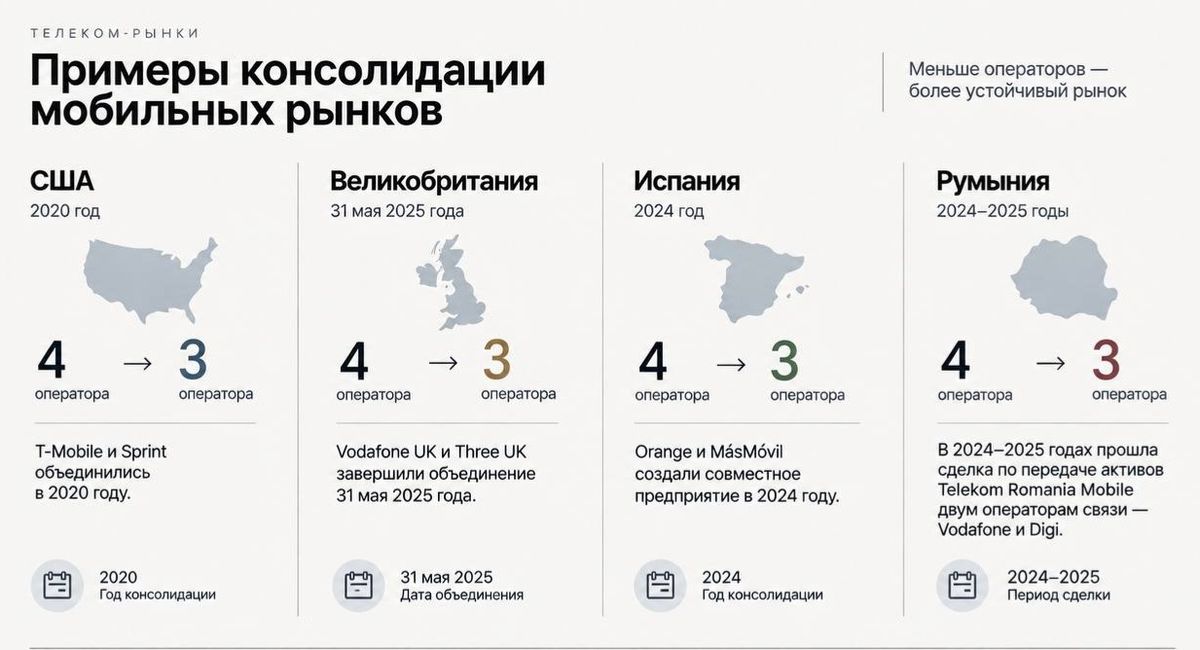
За последние годы в мировой телеком-отрасли всё отчётливее прослеживается один и тот же тренд: крупные рынки мобильной связи постепенно укрупняются. В США слияние T-Mobile и Sprint уменьшило число национальных сетей до трёх и заметно ускорило развёртывание 5G по стране. В Испании объединились Orange и MásMóvil, в Великобритании почти завершена интеграция Vodafone и Three, а в Румынии рынок планомерно трансформируется из четырёхкомпонентного в трёхкомпонентный.
По данным аналитического агентства Analysys Mason, доля европейцев, проживающих в странах с тремя или менее мобильными операторами, выросла с 46% в 2015 году до 56% в 2025-м. За это время число европейских стран с тремя операторами увеличилось с 17 до 21. Аналитики подчёркивают, что новым игрокам очень сложно набрать достаточный масштаб, чтобы выдерживать крупные инвестиции в конкуренции с остальными.
Исследование GSMA Intelligence подтверждает, что такая модель действительно имеет экономический смысл. Там, где на рынке остаются три инфраструктурных оператора, компании в среднем тратят примерно на 48% больше на одно подключение, чем в странах с четырьмя игроками. При этом сокращение числа участников не приводит к росту цен для абонентов. Наоборот, оно позволяет направлять больше средств на развитие сетей и повышение качества связи.
Консолидация затронула и азиатские рынки. В Индии за несколько лет число крупных операторов сократилось с более чем десяти до трёх частных компаний – Reliance Jio, Bharti Airtel и Vodafone Idea. При этом государственные BSNL и MTNL по-прежнему присутствуют на рынке. В Пакистане изменения были не менее заметными: после объединения Jazz и Warid, а затем покупки Telenor Pakistan компанией PTCL рынок последовательно сократился с пяти до трёх устойчивых игроков.
В некоторых странах успешно работает и модель с двумя операторами. В ОАЭ это Etisalat и du, в Катаре – Ooredoo и Vodafone Qatar. При этом обе страны стабильно входят в число мировых лидеров по скорости мобильного интернета и по уровню покрытия 5G.
Совместное использование сетей
Один из способов усилить конкуренцию без строительства новой национальной сети с нуля – модель MVNO (Mobile Virtual Network Operator). Виртуальный оператор использует инфраструктуру действующей сети, но самостоятельно формирует тарифы, продукты, сервисы и клиентское предложение. Это позволяет быстрее выводить на рынок новые коммерческие предложения и усиливать конкуренцию за клиента без необходимости дублировать уже существующую инфраструктуру.
Но MVNO – не единственная модель. Более глубокие форматы совместного использования сетей позволяют уже самим инфраструктурным операторам разделять капитальные затраты и эффективнее направлять инвестиции на расширение покрытия, увеличение ёмкости и модернизацию сети. При этом операторы остаются полноценными конкурентами: каждый самостоятельно борется за клиента качеством связи, ценой, продуктами и клиентским опытом.
Один из таких форматов – MOCN (Multi-Operator Core Network), и подобный опыт уже есть в Казахстане. В рамках совместного проекта Kcell и ТОО "Мобайл Телеком-Сервис" использовали общее радиооборудование и частотный ресурс, сохраняя самостоятельные ядра сетей и коммерческую деятельность.
MOCN (Multi-Operator Core Network) – это стандарт, который позволяет мобильным операторам совместно использовать не только оборудование сети, но и радиочастотный спектр.
Ещё один пример – проект "250+", где операторы распределили между собой строительство инфраструктуры в сельских населённых пунктах и предоставили друг другу доступ к построенным сетям.
В результате конкуренция сохраняется там, где она действительно важна для потребителя, в качестве, скорости, цене, сервисе и продуктах. А на инфраструктурном уровне совместное использование ресурсов позволяет не дублировать капиталоёмкие сети там, где в этом нет необходимости, и направлять больше инвестиций туда, где они дают реальный эффект: расширяют покрытие, повышают ёмкость и улучшают качество связи.
Нужна ли Казахстану чертвёртая сеть
Абонентам нужен не ещё один набор базовых станций, а качественная связь, конкурентный тариф, хороший сервис и возможность выбора. Поэтому вопрос скорее в том, какая модель конкуренции позволит обеспечить всё это наиболее эффективно.
Строительство новой национальной сети потребует значительных инвестиций в базовые станции и оборудование, в том числе там, где инфраструктура уже создана и продолжает развиваться действующими операторами. При этом новый игрок не создаст сопоставимый по масштабу новый рынок: значительная часть конкуренции будет идти за существующих абонентов. Это может усилить ценовое соперничество и одновременно оказать давление на выручку и доходы операторов, а следом – на их возможности инвестировать в покрытие, ёмкость и модернизацию сетей.
Снижение доходности отрасли может иметь последствия и для государства: это потенциально меньшие поступления по КПН, НДС и другим платежам, а также дивиденды от компаний с государственным участием. Поэтому основной риск связан не с появлением ещё одного конкурента как такового, а с тем, что инвестиции придётся распределять между большим количеством параллельных сетей. В конечном счёте это может отразиться именно на том, что важно абоненту, – темпах развития покрытия, ёмкости и качества связи.
Именно поэтому важно не количество национальных сетей, а качество конкуренции. Клиенту нужен четвёртый выбор, но для этого не обязательно строить четвёртую инфраструктуру. Если новый игрок может полноценно конкурировать за абонента, используя уже существующие сети, то инвестиции можно направить на дальнейшее развитие качества и расширение покрытия, а не на дублирование инфраструктуры.